
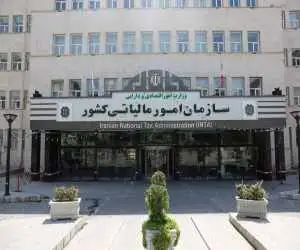
خبر مهم مالیاتی برای حقوق بگیران + جزئیات
به گزارش سرویس اقتصادی خبر ناب به نقل از همشهری - مهدی موحدی از ابلاغ سازوکار استرداد مالیات اضافه پرداختی حقوق بگیران خبر داد و افزود: افرادی که به دلیل اختلافات تفسیری یا محاسبه مالیات برخی مزایای رفاهی و انگیزشی، بیش از میزان قانونی مالیات پرداخت کرده اند، می توانند با ارائه درخواست کتبی به اداره امور مالیاتی محل سکونت خود، خواستار استرداد اضافه پرداختی شوند.
وی با اشاره به اختلافات تفسیری سال های گذشته درباره نحوه محاسبه مالیات بر درآمد حقوق اظهار کرد: در برخی موارد، سازمان امور مالیاتی تفسیری درباره شمول مالیات بر بعضی مزایای رفاهی و انگیزشی داشت که بعدها با آرای دیوان عدالت اداری نقض شد. در نتیجه، برخی حقوق بگیران که کارفرمایان آن ها بر اساس این تفاسیر از مزایای دریافتی شان مالیات کسر کرده بودند، ممکن است بیش از میزان قانونی مالیات پرداخت کرده باشند.
موحدی افزود: در همین راستا، سازمان امور مالیاتی سازوکاری برای بازگرداندن مبالغ اضافه دریافت شده طراحی کرده و بخشنامه مربوط به این موضوع نیز صادر شده است.
درخواست استرداد از اداره مالیاتی محل سکونت
سخنگوی سازمان امور مالیاتی کشور درباره نحوه ثبت درخواست استرداد مالیات توضیح داد: برای تسهیل امور حقوق بگیران، نیازی نیست افراد به اداره امور مالیاتی محل فعالیت کارفرمای خود مراجعه کنند؛ بلکه می توانند درخواست کتبی خود را به نزدیک ترین اداره امور مالیاتی به محل سکونت آنها ارائه دهند.
موحدی ادامه داد: درخواست افراد در اداره مالیاتی مربوطه بررسی می شود و در صورت احراز اضافه پرداختی، مبلغ قابل استرداد محاسبه و به مؤدی پرداخت خواهد شد. البته اگر فرد بابت فعالیت شغلی دیگری بدهی مالیاتی داشته باشد، این بدهی از مبلغ قابل استرداد کسر می شود و مابقی به وی پرداخت خواهد شد.
وی با اشاره به اینکه این موضوع لزوماً شامل همه حقوق بگیران نمی شود، گفت: بخشی از حقوق بگیران اساساً مشمول مالیات نبوده اند و در برخی موارد نیز اضافه پرداختی یا اشتباه در محاسبه مالیات رخ نداده است؛ بنابراین، نمی توان گفت همه حقوق بگیران مشمول این فرایند هستند.
موحدی با بیان اینکه سقف معافیت مالیات بر درآمد حقوق در سال جاری، طبق مثال مطرح شده در این گفت وگو، ماهانه ۴۰ میلیون تومان است، افزود: افرادی که دریافتی آن ها پایین تر از سقف معافیت قرار دارد، اساساً مشمول مالیات بر حقوق نیستند. البته در مواردی که مزایای دریافتی نیز به محاسبه مالیات منجر شده و اضافه پرداختی صورت گرفته باشد، امکان بررسی موضوع وجود دارد.
وی تأکید کرد: اگر تعداد متقاضیان استرداد مالیات بسیار گسترده باشد، لازم است برای تسهیل و تسریع فرایند رسیدگی، راهکارهای دیگری نیز مورد بررسی قرار گیرد.
مسئولیت پرداخت مالیات حقوق بر عهده کارفرماست
سخنگوی سازمان امور مالیاتی کشور در پاسخ به پرسشی درباره احتمال کسر مالیات از حقوق کارکنان و واریز نشدن آن به حساب سازمان امور مالیاتی گفت: در حوزه مالیات بر درآمد حقوق، طرف حساب سازمان امور مالیاتی، کارفرماست و حقوق بگیران مسئول پرداخت مجدد مالیاتی که از حقوق آن ها کسر شده نیستند.
موحدی توضیح داد: کارفرمایان موظف اند در مهلت مقرر، فهرست حقوق بگیران خود و میزان مالیات کسرشده از حقوق آن ها را ارائه کنند و مبالغ مربوط را بپردازند. بنابراین، اگر مالیاتی از حقوق فرد کسر شده اما کارفرما آن را به سازمان امور مالیاتی پرداخت نکرده باشد، مسئولیت این موضوع بر عهده کارفرماست و حقوق بگیر نباید بابت آن ملزم به پرداخت مجدد شود.
وی درباره مدارک مورد نیاز برای درخواست استرداد نیز گفت: حقوق بگیران می توانند درخواست کتبی خود را به همراه اسناد و مدارک مرتبط، از جمله فیش های حقوقی و اطلاعات مربوط به مالیات کسرشده در ماه های موردنظر، به اداره امور مالیاتی ارائه کنند. این اداره پس از بررسی مدارک و محاسبه مالیات بر اساس ضوابط مربوط، میزان اضافه پرداختی احتمالی را تعیین خواهد کرد.
لایحه مالیات بر مجموع درآمد در مجلس
موحدی در ادامه، درباره تفاوت سازوکار مالیاتی ایران با برخی کشورهای دیگر اظهار کرد: در بعضی کشورها، نظام مالیاتی بر مبنای مجموع درآمد اشخاص حقیقی طراحی شده است؛ به این معنا که درآمدهای مختلف هر فرد، از جمله حقوق، اجاره بها، سود سهام و سود سپرده، در مجموع محاسبه می شود و فرد در پایان سال اظهارنامه مالیاتی ارائه می کند.
وی افزود: در ایران، هنوز چنین پایه مالیاتی جامعی به صورت مورد اشاره برقرار نشده است. به همین دلیل، سازمان امور مالیاتی در سال های گذشته لایحه اصلاح قانون مالیات های مستقیم با محوریت مالیات بر مجموع درآمد را تهیه کرد که در سال ۱۴۰۳ به هیئت رئیسه مجلس ارائه شد تا در کمیسیون اقتصادی بررسی شود.
سخنگوی سازمان امور مالیاتی کشور تأکید کرد: مالیات بر مجموع درآمد می تواند به تحقق عدالت مالیاتی کمک کند؛ زیرا در این شیوه، مجموع درآمدهای افراد مبنای محاسبه قرار می گیرد، نه صرفاً یک منبع درآمدی مشخص مانند حقوق یا درآمدهای شغلی.
موحدی خاطرنشان کرد: بخشنامه استرداد مالیات اضافه پرداختی حقوق بگیران ناظر بر مواردی است که به دلیل اشتباه در محاسبه، اختلافات تفسیری یا اعمال مالیات بر برخی اقلامی که نباید مشمول مالیات می شدند، مبالغی بیش از میزان قانونی از حقوق افراد کسر شده است و این سازوکار به سایر انواع مالیات تسری ندارد.
منبع: باشگاه خبرنگاران جواناین خبر توسط سایت همشهری آنلاین منتشر شده و خبر ناب صرفا آن را به اشتراک گذاشته است.
منبع : همشهری آنلاین
 دلار امروز 523 تومان افزایش یافت؛ قیمت انواع ارزها در مرکز مبادله
 روایت رئیس اتحادیه نمایشگاه داران از تغییر 500 میلیونی تا یک میلیاردی قیمت خودرو - کرمی: در خرید خودرو عجله نکنید؛ صبور باشید - حباب قیمت ها می ترکد
 جنجال یک ادعا درمورد واگذاری زمین به افغانستان در چابهار - آیا زمین ها قرار است به فروش برسد؟
 عرضه 2 محصول سایپا بدون قرعه کشی + شرایط و زمان تحویل؛ قیمت خودرو قطعی است؟
 جهش 131 هزار واحدی بازار سرمایه در شروع معاملات شنبه - صعود بورس به کانال 8.2 میلیون واحدی ادامه دارد؟
 خبر سازمان امور مالیاتی برای افرادی که بیش از میزان قانونی مالیات پرداخته اند - نحوه استرداد مالیات اضافه پرداختی حقوق بگیران اعلام شد
 توصیه مهم به خریداران خودرو؛ اکنون زمان مناسبی برای خرید است؟ - این نوع خودروها به شدت گران شدند
 یک هشدار 400 پرواز را لغو کرد؛ اختلال سنگین در فرودگاه ریاض
 طلا گران شد - قیمت جدید طلای جهانی امروز 18 مهر 1405
 خبر مهم مالیاتی برای حقوق بگیران + جزئیات
 بارش های پاییزی در راه است؛ این 10 استان منتظر باشند - پایتخت هم بارانی می شود؟
 کدام خودرو یک میلیارد و 600میلیون تومان بالا رفت؟ - روند صعودی خودرو ادامه دار است؛ جدول قیمت ها